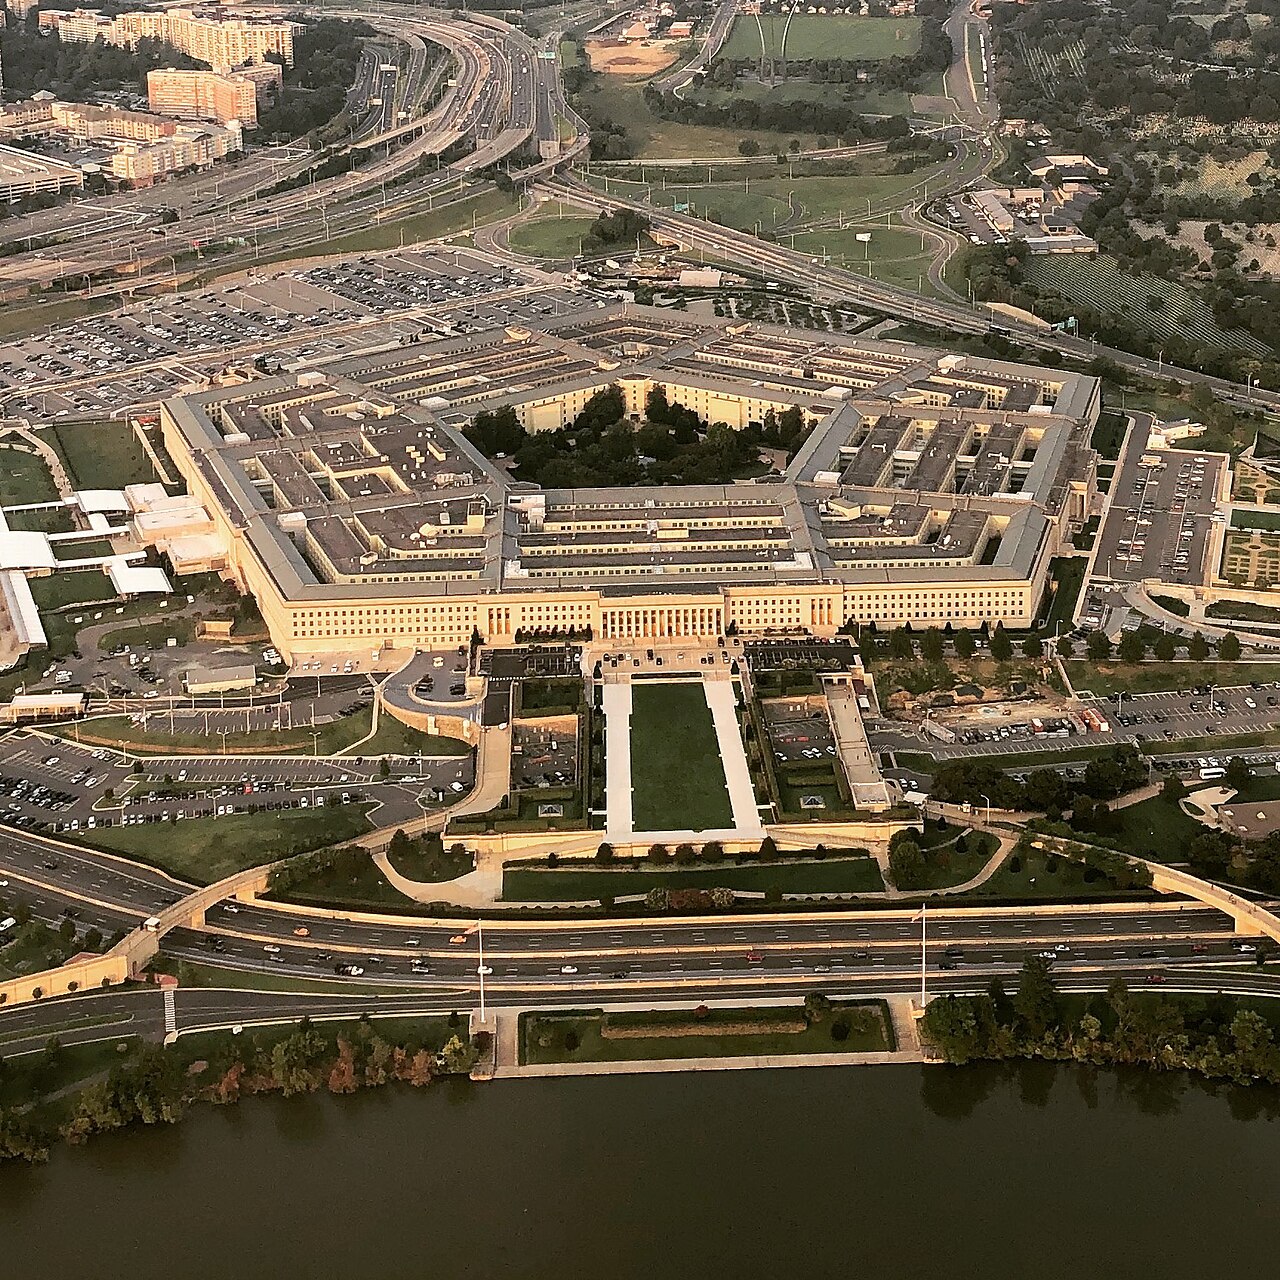
El Pentágono acaba de comprometer 450 millones de dólares en The Elmet Group con un objetivo concreto: consolidar una cadena de suministro de tungsteno que no dependa de proveedores externos, en particular de China, que hoy domina la producción y el procesamiento global de ese metal.
Por qué el tungsteno importa
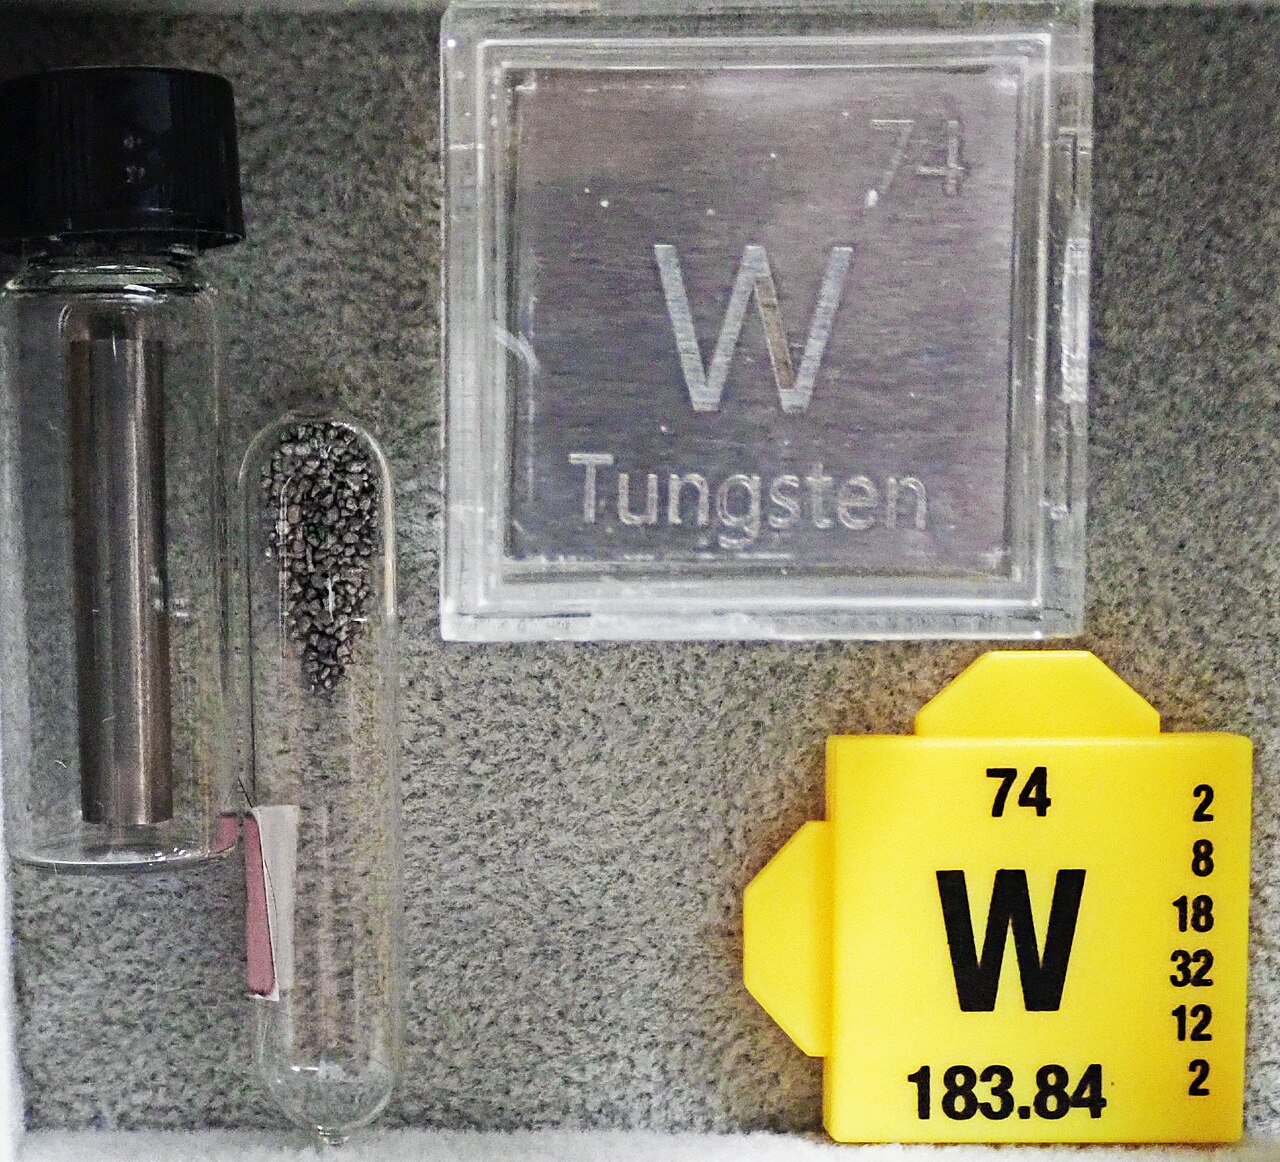
James St. John — CC BY 2.0
El tungsteno es uno de los materiales más duros que existen y tiene el punto de fusión más alto de todos los metales. Eso lo hace irremplazable en aplicaciones militares de alta exigencia: penetradores cinéticos para munición antipanzer, componentes de misiles, blindajes, brocas para equipos de ingeniería en campaña y una larga lista de piezas que tienen que aguantar temperaturas y presiones extremas sin deformarse. No hay un sustituto sencillo para esas funciones, y eso convierte al tungsteno en un punto de vulnerabilidad estratégica que las fuerzas armadas modernas no pueden ignorar.
A diferencia del litio o las tierras raras, el tungsteno no ocupa tanto espacio en el debate público sobre minerales críticos, pero en los círculos de planificación de defensa lleva años generando preocupación. China controla aproximadamente el 80% de la producción mundial y una proporción aún mayor de la capacidad de refinado. En un escenario de tensión geopolítica elevada, cualquier restricción en ese flujo golpea directamente la capacidad de los Estados Unidos de producir munición y mantener sus líneas de fabricación de sistemas de armas.
La apuesta por Elmet
The Elmet Group es un productor especializado en tungsteno con operaciones en el mundo occidental. La inyección del Pentágono apunta a escalar esa capacidad doméstica hasta niveles que reduzcan la exposición estratégica estadounidense frente a una eventual interrupción del suministro desde Asia. El monto, 450 millones de dólares, no es una compra de materiales sino una inversión en infraestructura productiva, lo que indica que Washington está pensando en horizontes de mediano y largo plazo, no en cubrir un faltante puntual.
Esta decisión se inscribe en una tendencia más amplia que el Departamento de Defensa viene impulsando desde hace varios años: reducir la dependencia de cadenas de suministro consideradas geopolíticamente vulnerables. El mismo razonamiento llevó a inversiones similares en tierras raras, semiconductores y componentes electrónicos. El tungsteno llega ahora al centro de esa agenda porque los análisis de riesgo de los planificadores militares lo ubican entre los materiales con mayor probabilidad de convertirse en un cuello de botella en caso de escalada con China.
La lógica detrás del gasto
Touch Of Light — CC BY-SA 4.0
Para entender por qué el Pentágono elige volcar esta cifra en un solo proveedor en lugar de diversificar entre varios actores menores, hay que considerar que los proyectos de minería y refinado de minerales críticos tienen plazos de maduración largos y altos costos fijos iniciales. Dispersar la inversión en proyectos pequeños y fragmentados suele producir resultados más lentos y menos confiables que concentrar el capital en una empresa con capacidad instalada real y trayectoria comprobada. La lógica es parecida a la que aplica el Departamento de Energía cuando financia plantas de enriquecimiento de uranio o refinerías de litio: apostar a un actor que ya sabe hacer el trabajo, en lugar de construir capacidad desde cero en varios frentes a la vez.
El anuncio llega en un momento en que el Congreso y el Ejecutivo estadounidenses debaten con mayor urgencia la resiliencia industrial del sector defensa. Las lecciones de la guerra en Ucrania, que expuso la dificultad de sostener ritmos de producción de munición a escala de conflicto prolongado, aceleraron ese debate. El tungsteno es, en ese contexto, un ejemplo de cómo la seguridad nacional en el siglo XXI no se juega solo en el campo de batalla sino también en la cadena de valor que alimenta a las fábricas de armas.